REASON CODES · LEITURA ABERTA
5 erros ao enquadrar reason code
Uma defesa começa pela pergunta certa.
Chargeback tem regra, prazo e caminho.
A gente ajuda você a entender cada um.
Entenda o próximo passo.
02Simule o índice e o impacto.
03Descubra com 5 perguntas.
04Comece com o Módulo 1.
Primeiro, localize o caso. Depois, organize a resposta com o seu adquirente.
Confira bandeira, motivo, etapa e prazo informado pelo adquirente. Esse prazo operacional pode ser menor que o da bandeira.
O emissor registra a contestação. O motivo e as condições do caso definem as possibilidades de resposta.
Allocation atribui responsabilidade por regras automatizadas. Collaboration permite a troca de informações entre emissor e adquirente.
Resposta à disputa inicial: 30 dias corridos. Resposta à pré-arbitragem: 30 dias. Faixas de 5 dias afetam taxas, não esse teto.
No fluxo de referência, o emissor escala o caso e o adquirente tem 10 dias corridos para responder.
O motivo e o sistema de processamento orientam o fluxo. Confirme a data de referência na comunicação do adquirente.
O adquirente apresenta a resposta em até 45 dias corridos, a partir do marco aplicável ao chargeback.
Resposta em 30 dias corridos. Sem resposta: auto-accept no Dual Message System; auto-reject no Single Message System. Confirme o sistema do caso.
Se o caso seguir, o emissor tem até 45 dias corridos para protocolar a petição de arbitragem.
5 perguntas rápidas, sem cadastro. Responda e veja a explicação na hora — é só pra você mesmo, ninguém mais vê isso.
Encontre o motivo. Veja o que vale reunir. O código é atribuído no fluxo da disputa; a loja responde à alegação recebida.
| Bandeira / código | Motivo | Comece reunindo |
|---|---|---|
| Visa10.4 | Fraude — cartão ausente | Registros de autenticação, vínculo com o pedido e uso do serviço. 3DS e CE 3.0 dependem de elegibilidade. |
| Visa12.6 | Duplicidade ou pagamento por outro meio | Identificadores das cobranças e comprovantes dos pagamentos. Verifique a subcondição recebida. |
| Visa13.1 | Produto ou serviço não recebido | Pedido, prazo combinado, rastreio e evidência de entrega ou prestação. |
| Visa13.6 | Crédito não processado | Comprovante de reembolso, valor, data e referência da operação. |
| Visa13.7 | Mercadoria ou serviço cancelado | Solicitação de cancelamento, política apresentada e histórico de atendimento. |
| Mastercard4808 | Autorização | Registro e resultado da autorização; confira a condição específica. |
| Mastercard4837 | Sem autorização do titular | Autenticação, dados do pedido e evidências compatíveis com a alegação. |
| Mastercard4853 | Desacordo do portador | Entrega, descrição da oferta, cancelamento ou reembolso, conforme a subcondição. |
| Mastercard4870 / 4871 | Responsabilidade EMV | Dados de leitura e processamento do chip e condições de responsabilidade aplicáveis. |
Nenhum código encontrado. Tente outro motivo ou selecione as duas bandeiras.
Referência não exaustiva. Regra pública Visa ↗ · Regra pública Mastercard ↗
Janela frequente em determinadas condições. Não é prazo universal: marco inicial e exceções variam.
Resposta do adquirente ao chargeback, a partir do marco aplicável à etapa.
Dias corridos. Tiers afetam taxas dentro da janela, não o prazo máximo.
Cada etapa tem seu relógio. Confirme o sistema e o prazo operacional.
Janela de referência para o emissor protocolar após a pré-arbitragem.
Janela do adquirente para responder à escalada do emissor.
O índice mostra o resultado.
A causa mostra por onde começar.
Escolha entre acompanhar o índice geral da operação ou consultar a referência de uma bandeira. São cálculos diferentes. Use quantidades, não valores em reais; os dados ficam nesta página.
Total de chargebacks recebidos no mês ÷ total de vendas liquidadas no mês × 100.
Este índice não é VAMP, ECM ou HECM e não usa os limites desses programas.
Para acompanhar seus chargebacks Visa, use o índice abaixo. A referência VAMP fica em um cálculo separado, mais adiante.
Vendas presenciais + não presenciais. Somente Visa.
Veja o índice presencial, o não presencial e o total Visa, separadamente.
Em cada base: chargebacks recebidos ÷ vendas liquidadas × 100.
Indicador interno, sem classificação por limites do VAMP. Este cálculo não inclui relatos de fraude TC40.
Use estes campos quando quiser consultar as referências dos programas. As bases são diferentes do índice interno acima.
Preencha com os dados da sua operação. Sem percentuais presumidos.
Se o que você viu até aqui fez sentido e você quer o passo a passo completo: cinco módulos, do fundamento à prevenção. O Módulo 1 é gratuito — abra pelo cadastro abaixo. Os módulos 2 a 5 estão em desenvolvimento.
Estorno, chargeback e reembolso voluntário — e por que essa diferença muda sua métrica.
As categorias que realmente importam, e onde Visa e Mastercard divergem.
Onde a maioria das defesas trava antes mesmo de serem lidas.
O que cada reason code exige — e como estruturar a narrativa da defesa.
Sinais de alerta pré-chargeback e como reduzir a taxa de disputa antes que ela aconteça.
* grátis, mediante preenchimento do formulário abaixo
Faça seu cadastro sem sair do site e abra os 11 slides do Módulo 1. Você também pode baixar a apresentação.
30 minutos. Um caso da sua operação. Sem custo e sem compromisso.
Não é obrigatório ter passado pelo curso ou pela calculadora antes — é só uma oferta pra quem preferir conversar com alguém em vez de ler sozinho.
Conte o que sua empresa precisa. Retornaremos pelo contato informado para combinar a conversa de 30 minutos.
Organize as etapas em uma planilha de referência. Use o marco de cada evento e priorize o prazo operacional confirmado pelo adquirente.
Cadastre-se para baixar a planilha. Se quiser conversar sobre consultoria, marque essa opção no formulário.
Respostas rápidas para quem está começando a gerenciar disputas de cartão.
Chargeback é uma contestação de uma compra com cartão, tratada no processo de disputa entre os participantes do pagamento. Para o lojista, o primeiro passo é identificar o motivo recebido, a etapa e o prazo informado pelo adquirente.
Um reembolso pode partir da própria loja. No chargeback, a contestação chega pelo emissor do cartão. Antes de devolver um valor, confira se já existe disputa ou crédito processado para evitar uma devolução em duplicidade.
Confira a notificação do adquirente, o reason code e o prazo operacional. Reúna documentos que respondam à alegação e acompanhe as próximas etapas. Abra o roteiro de primeira resposta.
No indicador interno, divida a quantidade de chargebacks recebidos pela quantidade de vendas liquidadas na base escolhida e multiplique por 100. Programas das bandeiras usam critérios próprios. Use as calculadoras com bases separadas.
Sim. No acompanhamento interno Visa, o site separa vendas presenciais e não presenciais. A referência VAMP tem uma base específica e aparece em outra calculadora, com as ressalvas de aplicação.
O quiz e as calculadoras são abertos. O Módulo 1 e a planilha são liberados após o envio do cadastro aqui no site. O diagnóstico inicial de 30 minutos é gratuito; o horário é combinado após a solicitação.
Leituras para ligar a regra à rotina da operação. Abra o tema que faz sentido para você agora.
Uma defesa começa pela pergunta certa.
A pré-arbitragem merece seu próprio relógio.
Entenda o papel de cada ferramenta.
O reason code descreve a alegação que chegou à sua loja. Não é um código que você escolhe para tornar a defesa mais fácil. Entender o motivo ajuda a selecionar evidências relevantes e conversar com o adquirente.
Um pedido entregue pode ser contestado por não reconhecimento da compra. O rastreio ajuda a mostrar entrega, mas não demonstra sozinho que o titular autorizou a transação. Leia o motivo e a subcondição antes de selecionar documentos.
Uma transação aprovada não comprova, por si só, a participação do titular. Registros de autenticação e eventuais condições de transferência de responsabilidade precisam ser avaliados no contexto do caso. Evite tratar 3DS ou CVV como garantia universal de vitória.
Não recebimento, produto diferente do anunciado e cancelamento são problemas distintos. Para entrega, organize prazo combinado e comprovação de recebimento. Para descrição, preserve a oferta apresentada. Para cancelamento, mostre a solicitação, o atendimento e o que foi executado.
Se houve devolução, reúna data, valor, identificador e canal utilizado. Antes de reembolsar novamente um caso já contestado, alinhe o procedimento com o adquirente para evitar devolução duplicada. Um pagamento por outro meio exige conciliação cuidadosa.
Um pacote extenso não substitui uma narrativa clara. Relacione cada evidência ao pedido, à transação e à alegação. Identifique datas e referências e envie apenas o necessário pelo canal indicado. A análise depende das regras e das condições do caso; nenhum anexo garante o resultado.
Crie uma matriz simples: motivo recebido, evidência necessária, responsável pela coleta e prazo de envio. Se o código parecer incompatível com os fatos, registre a divergência e peça orientação ao adquirente sobre as possibilidades de resposta.
Fontes e consulta: Regra pública Visa ↗ · Regra pública Mastercard ↗
Responder ao chargeback não significa que o caso terminou. Uma nova etapa pode exigir uma nova decisão, outros documentos e um responsável atento à notificação.
O adquirente precisa receber, revisar e encaminhar sua resposta. Por isso, pode solicitar seus documentos antes do limite da bandeira. Para operar, registre o vencimento informado no portal ou aviso e confirme qualquer divergência. O dia em que alguém leu o e-mail não é necessariamente o marco da contagem.
A referência adotada é de 30 dias corridos para resposta inicial e 30 dias para resposta à pré-arbitragem. As faixas de 5 dias dentro da janela alteram taxas, não o prazo máximo. No fluxo de arbitragem considerado aqui, o emissor escala e o adquirente responde em 10 dias corridos.
A segunda apresentação tem referência de 45 dias corridos; a resposta à pré-arbitragem, 30. O silêncio na pré-arbitragem tem efeitos diferentes: auto-accept no Dual Message System e auto-reject no Single Message System. Confirme o sistema de processamento, sem deduzi-lo apenas pelo nome do produto. A petição de arbitragem do emissor tem referência de 45 dias.
Seu controle precisa distinguir abertura, segunda apresentação, pré-arbitragem e arbitragem. Registre o evento de referência, a data, o prazo operacional, o responsável e o comprovante de envio. Uma coluna genérica chamada “data do caso” não representa todos esses relógios.
Defina alguém para receber a notificação e alguém para cobrir ausências. Faça uma revisão diária dos casos próximos do vencimento. Acompanhe quantas respostas foram enviadas no prazo: esse indicador revela uma fragilidade antes que ela apareça como perda financeira.
Fontes e consulta: Regra pública Visa ↗ · Regra pública Mastercard ↗
Prevenir uma disputa pode começar antes de qualquer alerta. Informações claras sobre a compra ajudam o cliente a reconhecer a cobrança. Quando a contestação já começou, uma solução de pré-disputa pode abrir outra oportunidade de resolução.
O RDR resolve pré-disputas Visa automaticamente por regras configuradas. O CDRN permite uma decisão do lojista e crédito em até 72 horas, com cobertura Visa e não Visa conforme participação. Portanto, CDRN não é exclusivo de Visa. Confira a cobertura e o funcionamento com seu fornecedor.
O Ethoca Alerts compartilha dados de fraude e disputa entre participantes para permitir ação rápida, como interromper o envio ou reembolsar. A utilidade depende de receber o alerta, localizar o pedido e agir dentro do prazo operacional acordado.
Order Insight e Ethoca Consumer Clarity oferecem informações da compra para ajudar no reconhecimento. São diferentes de uma regra automática de devolução. Descritor reconhecível, recibo claro e atendimento acessível também devem fazer parte da prevenção.
Resolver por crédito ao cliente tem um custo. Compare taxas, operação e reembolsos com as perdas e custos que seriam evitados. Separe alertas recebidos, tratados no prazo, resolvidos e convertidos em chargeback; contabilizar todos como prevenção esconde o resultado real.
O efeito depende das regras do programa. A fonte pública VAMP prevê exclusões de pré-disputas resolvidas e de certos relatos de fraude elegíveis ao CE 3.0, condicionadas ao momento da extração. Um reembolso isolado não autoriza subtrair qualquer evento da contagem.
Antes de contratar, peça cobertura por emissor, prazo de ação, cobrança por evento e procedimento contra duplicidade de reembolso. Compare casos resolvidos com um cenário sem a ferramenta. Esse cálculo deve vir acompanhado da correção da causa: atraso, cobrança pouco clara ou falha no cancelamento.
Fontes e consulta: Verifi: RDR e CDRN ↗ · Mastercard: Ethoca Alerts ↗ · Mastercard: Consumer Clarity ↗ · Visa: VAMP ↗
Revise descritor, comprovante de compra e política de cancelamento. Acompanhe reclamações de não reconhecimento antes de olhar só o chargeback fechado.
Monitore alertas sem tratamento e casos próximos do vencimento. Um indicador de risco só ajuda quando alguém sabe qual ação tomar.
Investigue o motivo recorrente e acompanhe a correção. Taxa de vitória isolada não mostra custo, receita recuperada nem prevenção.
Síntese editorial CBK Fácil para organizar controles; não é classificação oficial das bandeiras.
Explicações autorais, com referências públicas. Prazos e critérios dependem do fluxo, da região e do contrato; consulte o adquirente para um caso concreto.
O material público VAMP consultado prevê anúncio separado para o Brasil. A calculadora apresenta uma referência matemática, sem afirmar enquadramento local. Os prazos operacionais de referência seguem a curadoria técnica do projeto.
Reason codes de chargeback: 5 cuidados na resposta
Além de entender uma disputa, vale olhar para o que ela revela sobre a operação. Acompanhe a série de Filipe Silva sobre chargeback e gestão de riscos.
Abertura da série sobre chargeback, com a imagem de uma contestação rejeitada. Leia a publicação completa no LinkedIn.
Ler publicação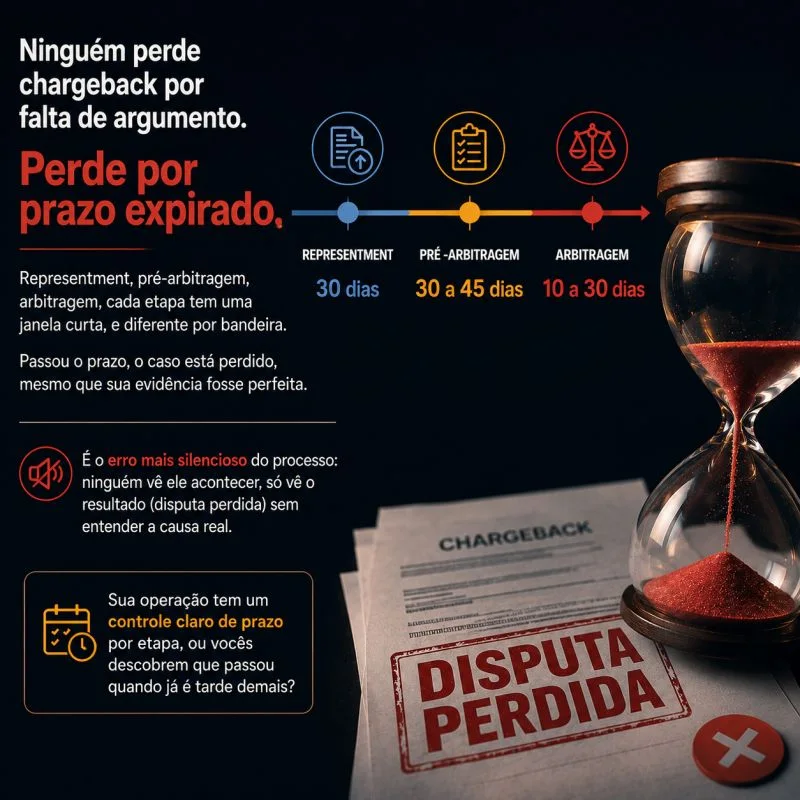
Uma reflexão sobre o acompanhamento dos prazos em cada etapa e a importância de organizar a resposta a tempo.
Ler publicação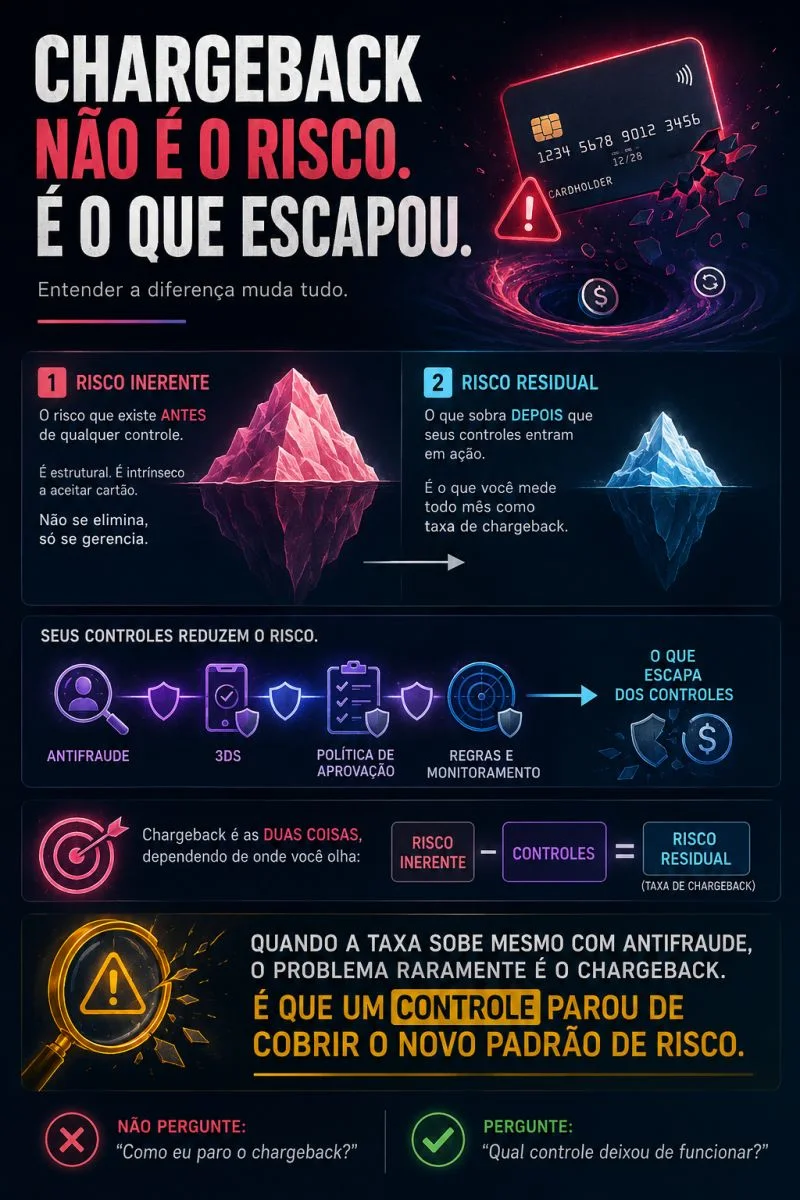
Risco inerente, risco residual e o papel dos controles na leitura dos resultados da operação.
Ler publicação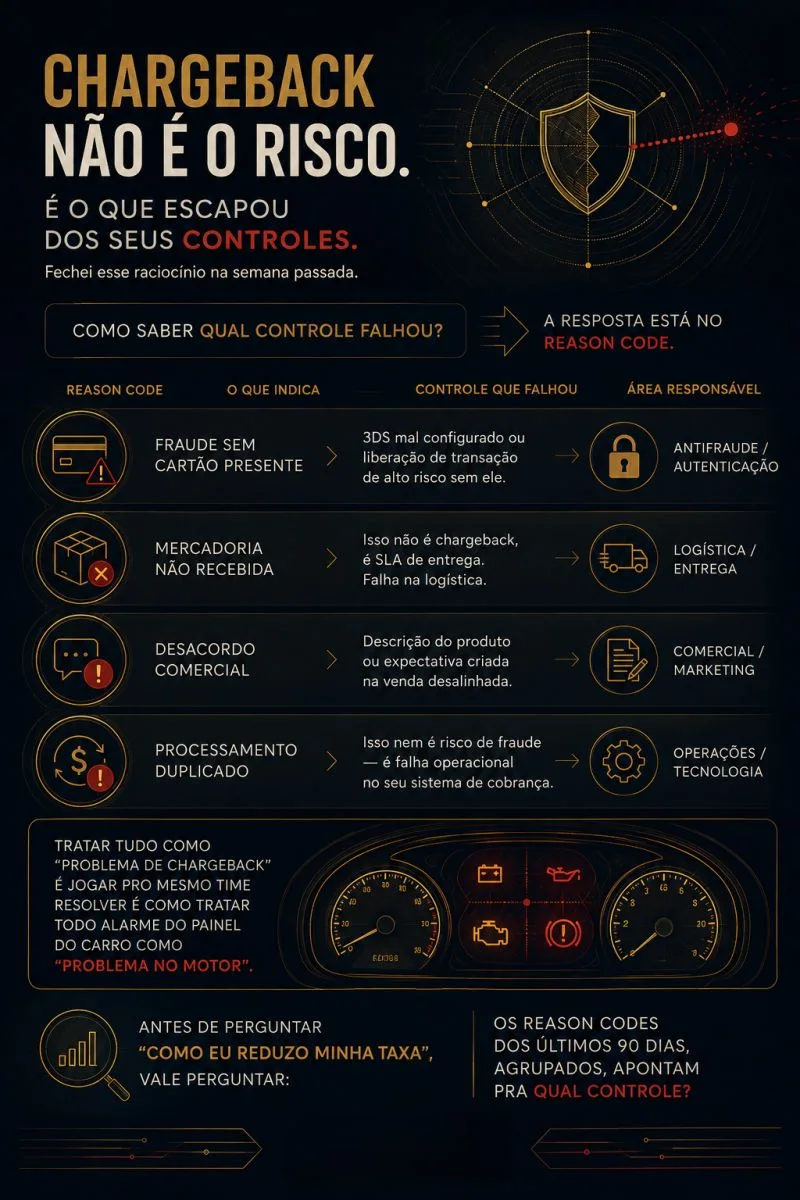
Como os motivos das disputas ajudam a direcionar a investigação e a conversa com as áreas responsáveis.
Ler publicação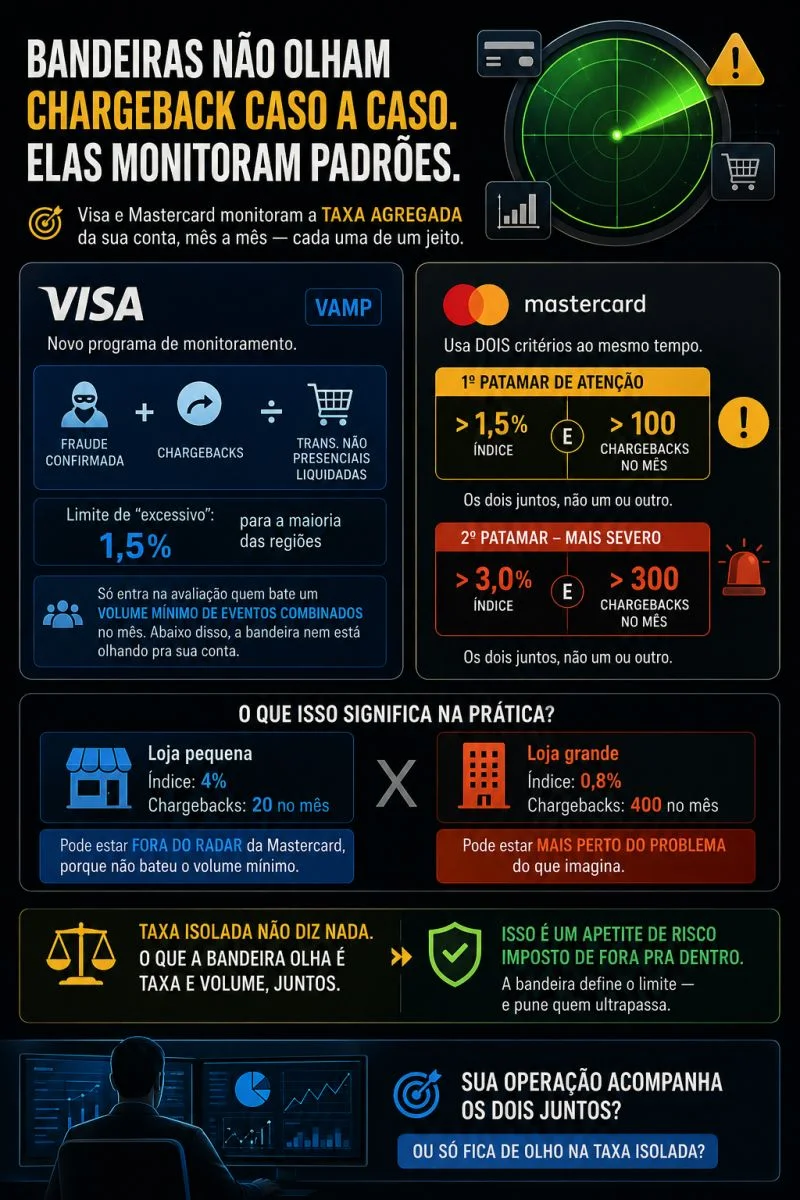
Uma discussão sobre os programas das bandeiras e a importância de acompanhar indicadores em conjunto.
Ler publicação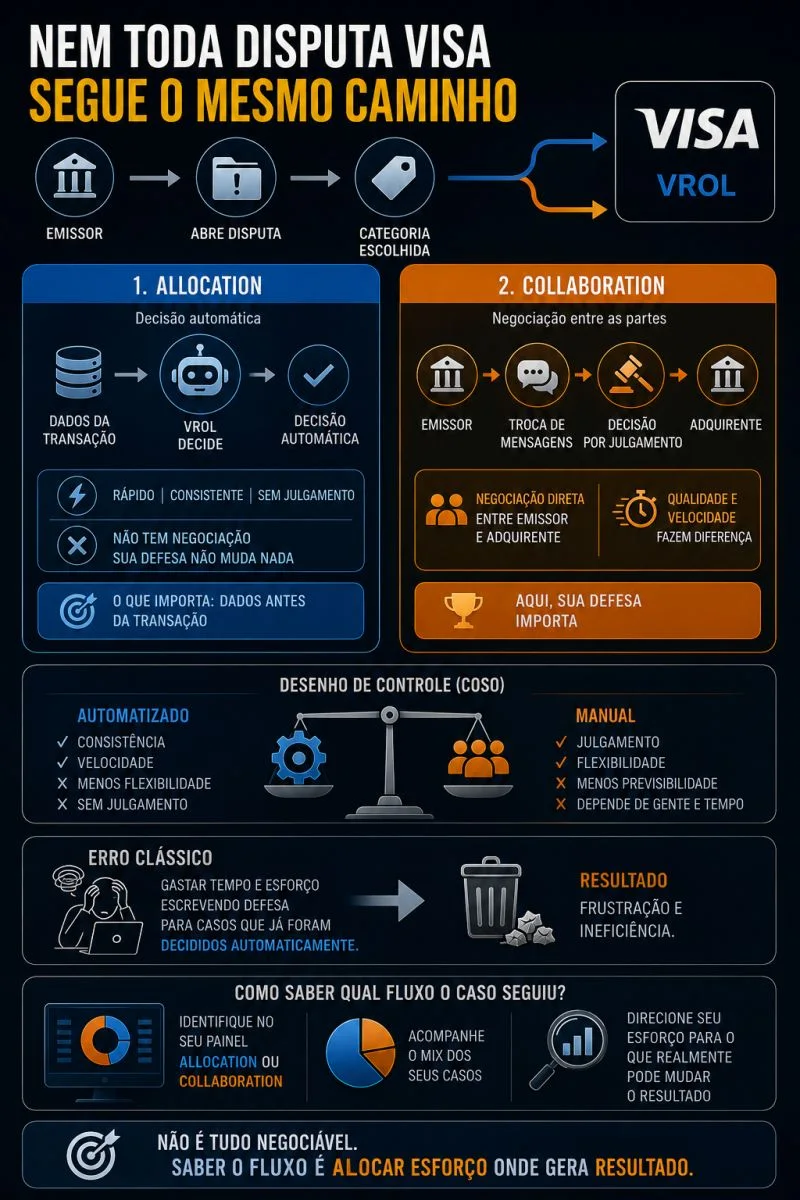
Os diferentes caminhos de uma disputa e sua relação com controles automatizados, análise e organização do trabalho.
Ler publicação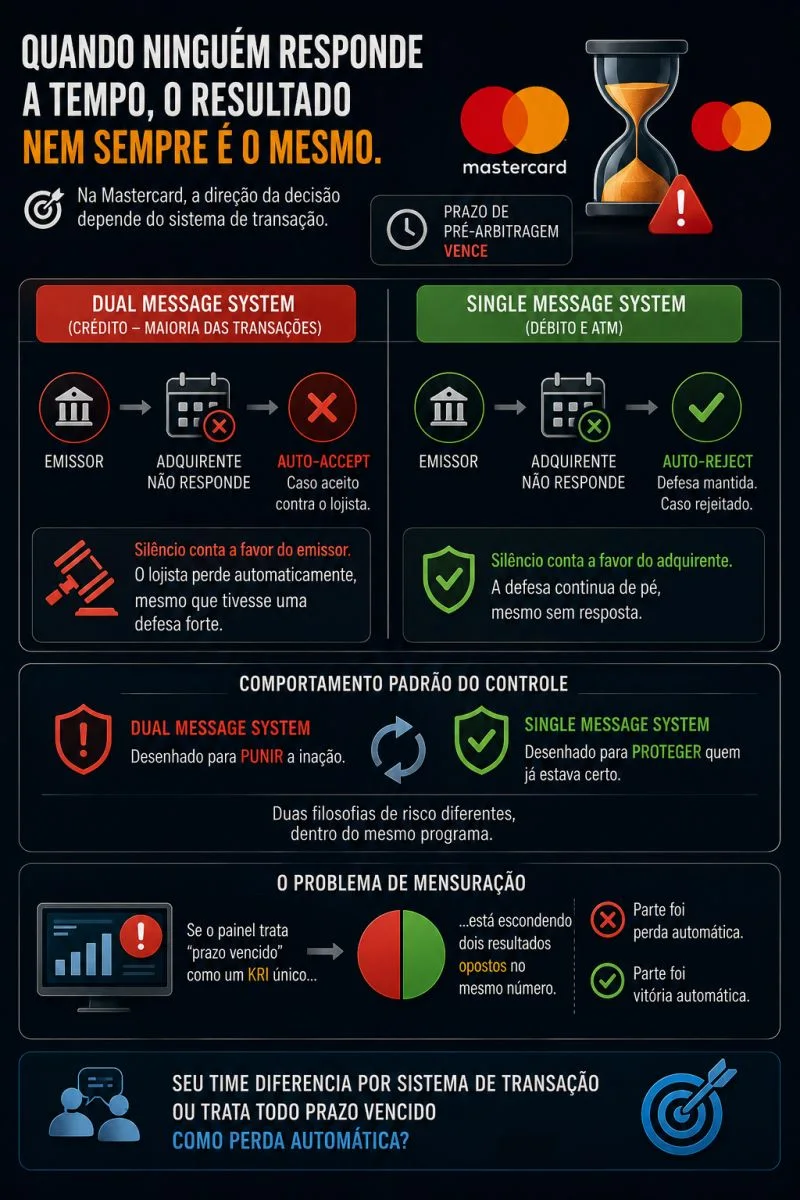
Uma reflexão sobre Dual Message System, Single Message System e a leitura dos resultados por sistema de transação.
Ler publicação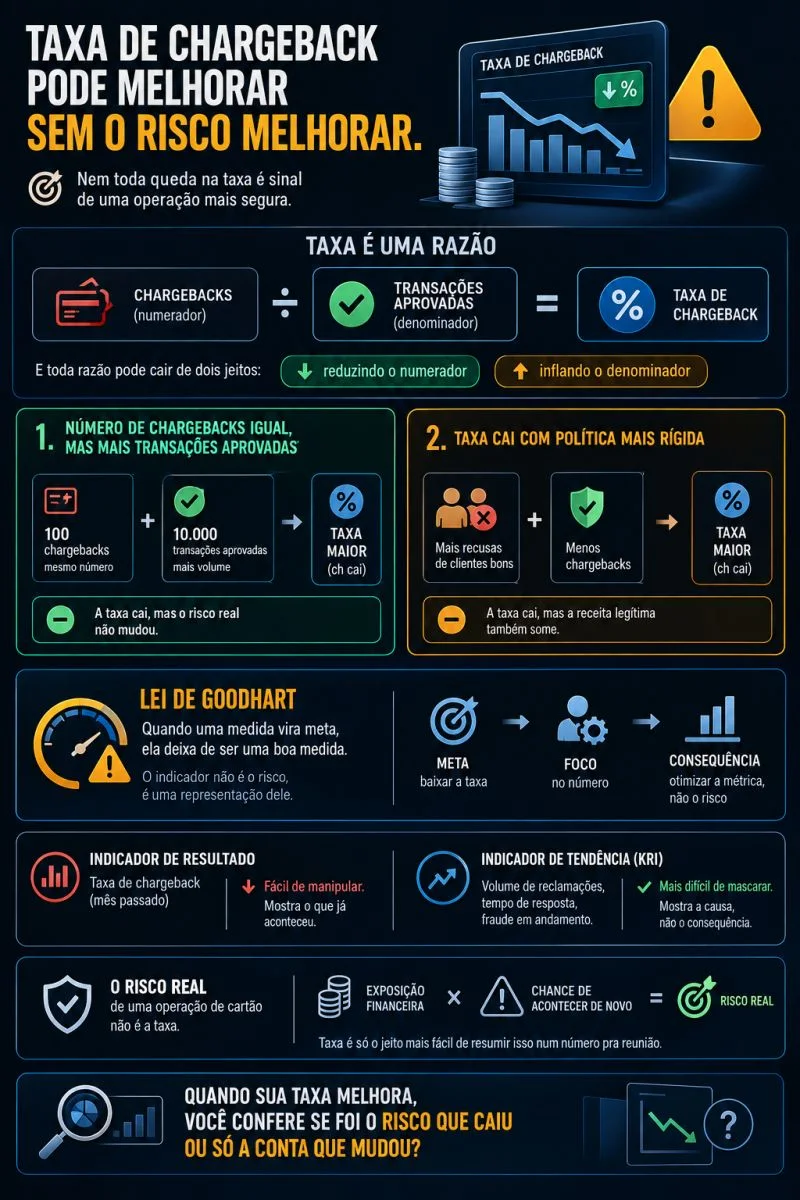
A Lei de Goodhart e a diferença entre melhorar um indicador e reduzir o risco da operação.
Ler publicação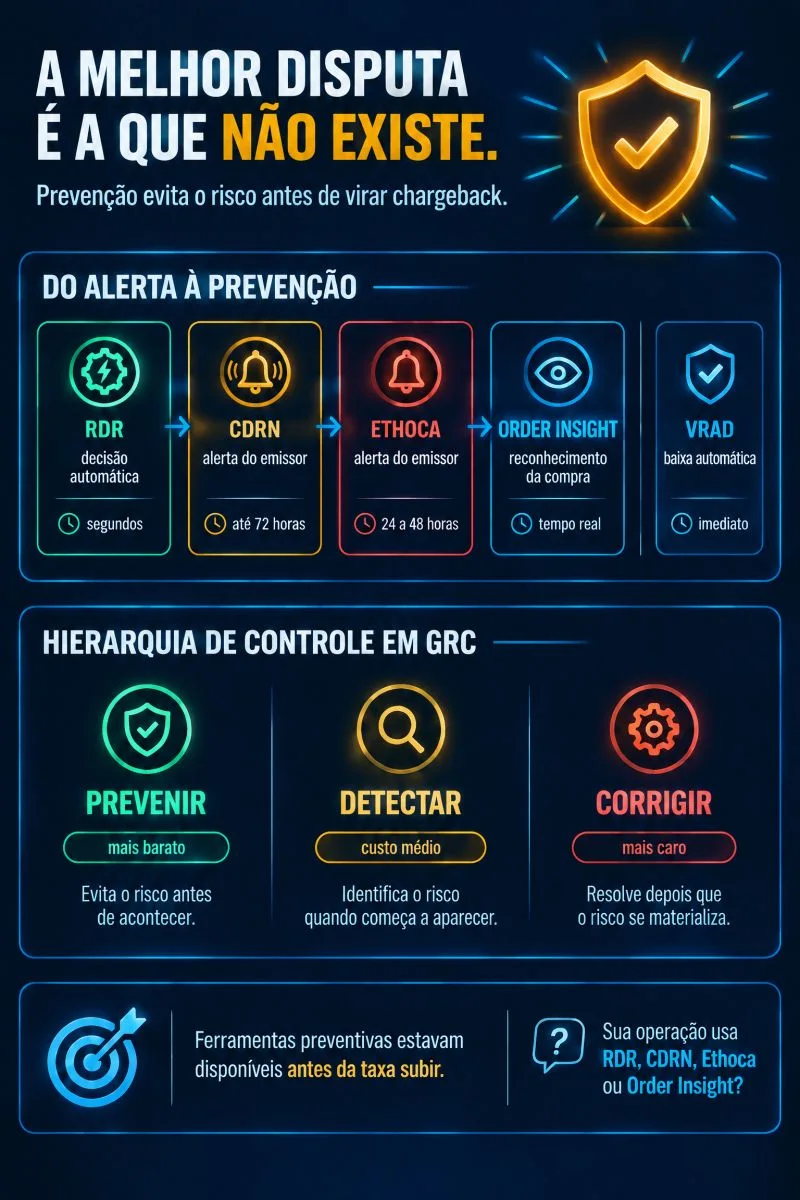
RDR, CDRN, Ethoca, Order Insight e VRAD na conversa sobre controles preventivos, detectivos e corretivos.
Ler publicação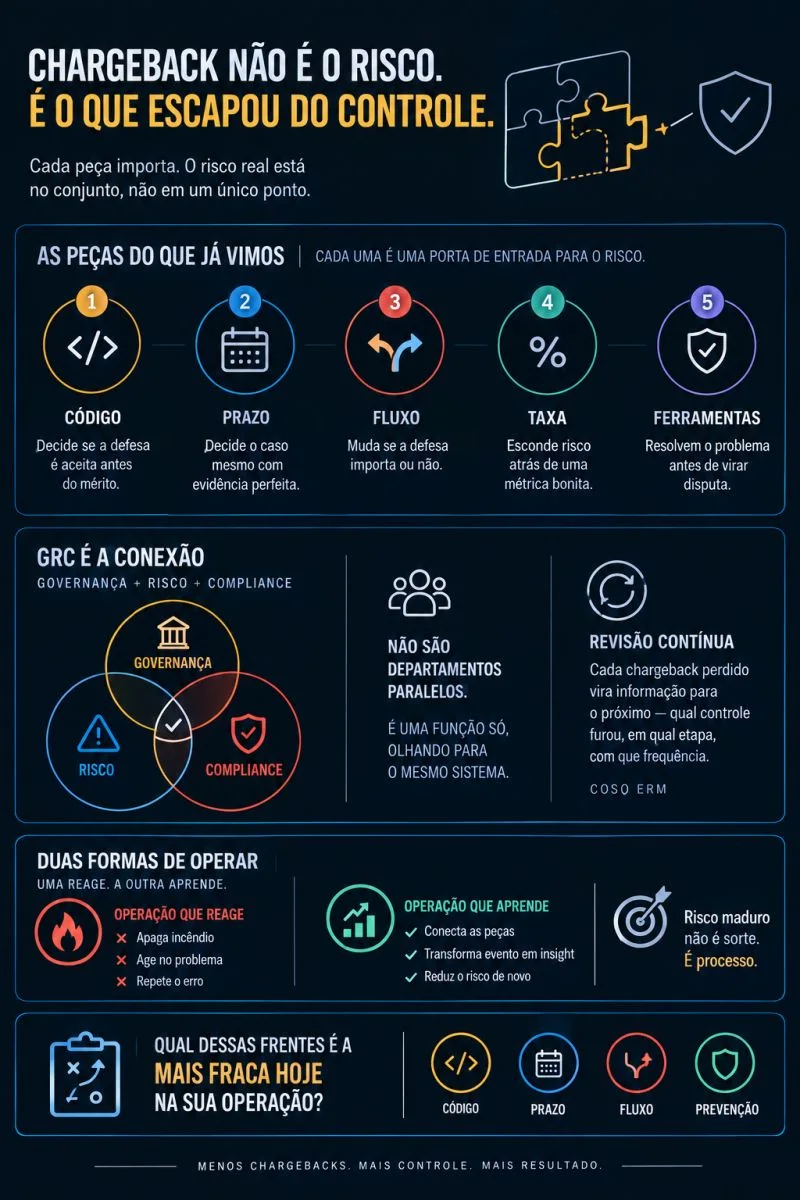
Código, prazo, fluxo, indicadores e prevenção como partes de uma gestão que aprende com cada caso.
Ler publicaçãoAs publicações abrem no LinkedIn, em uma nova aba.